


ワンバンク: 共有カードとAI家計簿アプリ
4.3991.00 レビュー
アプリの仕様
- バージョン
- 34.5.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 500,000+
- 開発者
- SmartBank, Inc.
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
家計を一緒に管理したい夫婦やカップルにとって、支出の記録より難しいのは、「誰が、いつ、いくら払ったか」を毎回きれいに整理することだと思います。私がワンバンクを使って感じた一番の価値は、家計簿だけを別に使うのではなく、共有カード、チャージ、割り勘、貯金までを一つの流れにまとめられる点でした。個人のお金と二人のお金を分けながら、日常の支払いをできるだけ自然に共同管理したい人には、かなり考えやすい選択肢です。
一方で、これは単なる支出メモではありません。カードをどう使うか、後払いチャージをどう扱うか、二人の間でどこまで共有するかを決めて初めて便利になるアプリです。家計管理を完全に自動化したい人や、銀行口座を細かく分析する高度な資産管理を求める人には、少し方向が違います。私の結論を先に言えば、共同生活のお金を「話し合い」から「仕組み」に変えたい人向けの金融アプリです。
共有カードが家計簿より先に役立つ理由
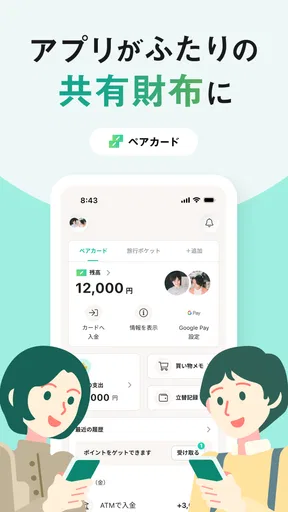
ワンバンクの中心にあるのは、夫婦、カップル、同棲相手などで使えるペアカードです。二人の生活費を一つの支払い手段に寄せられるため、後からレシートを見せ合ったり、メッセージで「これ半分お願い」と送ったりする回数を減らせます。食材、日用品、外食、家賃以外の細かな共同支出など、毎月繰り返す支払いを同じ場所に集めるのが基本的な使い方です。
通常の家計簿アプリは、支払いが終わった後に入力するものが多いです。その方法だと、入力を忘れた日や、片方だけが立て替えた支出が後から混ざり、月末に数字が合わなくなりがちです。共有カードを先に使うワンバンクでは、共同費用を個人の財布から立て替える場面そのものを減らせるのが強みです。家計簿機能の便利さというより、記録が必要になる回数を減らす設計に魅力があります。
たとえば、平日に私がスーパーへ寄り、週末に相手が洗剤やトイレットペーパーを買う生活を考えてみてください。別々のカードで払えば、月末に履歴を確認して共同分を計算しなければなりません。ペアカードに共同の買い物を寄せておけば、二人の支出として追いやすくなります。ここで大切なのは、すべての支払いを共有することではなく、生活費として扱う範囲を最初に決めることです。
私は、共有カードを「二人の財布」として使い、趣味、友人との食事、個人的な買い物はそれぞれの支払い手段に残す運用が分かりやすいと感じました。何でも一つにまとめると、便利な反面、個人の自由なお金まで見えすぎることがあります。共同費と個人費を分けるルールを作れば、家計簿を見る時間だけでなく、お金に関する気まずさも減らせます。
後払いチャージは便利さと管理責任が表裏一体
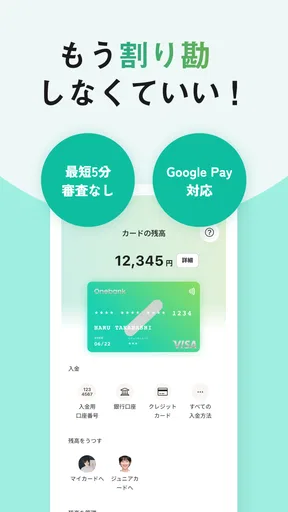
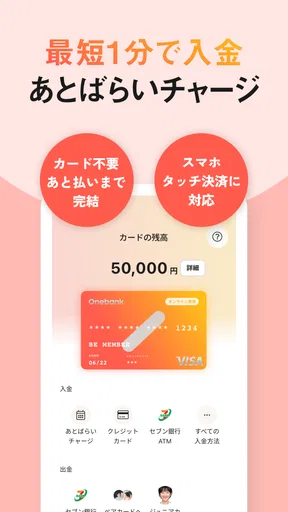
Visaに対応した後払いチャージが用意されているため、必要なタイミングで残高を補充しやすいのも特徴です。給料日前に共同費が足りなくなったときや、急な生活用品の購入が必要になったときには、通常のチャージだけに頼るより柔軟に対応できます。現金を二人の口座から集める手間を省ける場面もあります。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
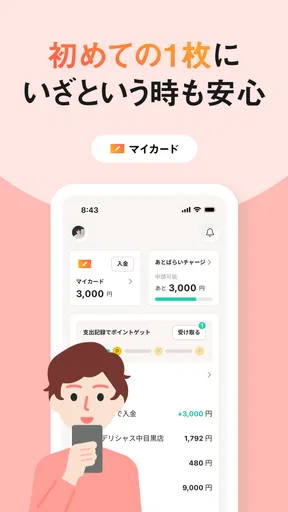
ただし、後払いは「お金が増えた」機能ではありません。支払いを先送りしているだけなので、次の精算時期に負担が集中しやすいです。私はこの機能を常用するより、給料日前の一時的な不足や、支払いタイミングのずれを埋める用途に限定するのが安全だと思います。共同口座の残高と後払い分を同じ感覚で見てしまうと、使える金額を実際より多く感じる危険があります。
運用するなら、後払いチャージを使った日と、その分を補う予定を二人で共有しておくのがおすすめです。アプリの便利な機能に任せきりにせず、「これは今月の生活費か、来月に回る支出か」を確認するだけでも、後からの混乱はかなり防げます。ワンバンクの良さを生かすには、後払いを節約機能と誤解しないことが重要です。
AI家計簿は入力を減らすより、見直しのきっかけに向く
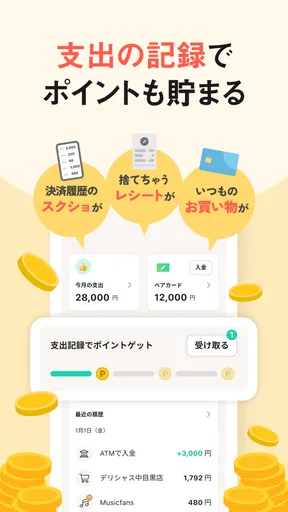
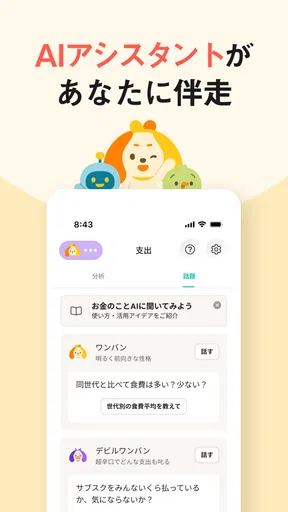
AI家計簿によるお金の管理も、このアプリを選ぶ理由になります。私が家計簿に求めるのは、毎回細かく入力することではなく、「今月は何に偏っているか」をすぐ見つけられることです。共同支出をまとめて確認できれば、食費が増えたのか、外食や日用品が膨らんだのかを二人で話しやすくなります。
ここでの現実的な使い方は、AIの分類を完全に信じることではありません。日常の支払いは大まかな分類で十分でも、コンビニで買った食品と日用品、仕事中の昼食と二人の外食のように、目的が混ざる支出は確認したほうがよいです。分類が少し違っていても、月全体の傾向を見るには役立ちますが、割り勘や精密な予算管理をするなら、重要な項目だけ手直しするのが効率的です。
私なら、毎日家計簿を眺めるのではなく、週に一度だけ二人で履歴を確認します。その際に、予算を細かく責めるのではなく、「来週はどの支出を共有カードにするか」「後払い分をいつ戻すか」まで決めます。AI家計簿を監視役にするのではなく、会話の材料として使うと、ワンバンクの共同管理という方向性に合います。
割り勘と貯金を同じ流れで考えられる
友人との食事、旅行の準備、同棲生活の初期費用など、二人以外の支払いでも割り勘が必要になることがあります。ワンバンクは、共同支出を記録するだけでなく、割り勘や貯金も意識した設計になっています。私は、支出を一件ずつ精算するより、目的ごとにお金を分けて考えられる点が実用的だと思いました。
たとえば、毎月の生活費とは別に、家具の買い替えや旅行のための資金を少しずつ確保する場合です。共同カードの利用履歴だけを見ていると、今月使った金額は分かっても、先の目的に向けてどれだけ残せているかが曖昧になります。貯金の目的を生活費と混ぜないように意識すれば、「使ったお金」と「使わずに残すお金」を同じ家計の中で整理しやすくなります。
ただ、貯金機能を使えば自動的に貯まるわけではありません。目的額や毎月の負担割合を二人で決め、共同カードの利用額が増えた月には貯金額を無理に維持しないなど、現実的な調整が必要です。アプリはルールを実行する道具であり、二人の価値観まで決めてくれるものではありません。
実際の生活で便利な場面と、先に決めたいルール
同棲を始めたばかりの二人なら、まず「共同カードで払うもの」を少なく設定するのがよいと思います。食材、日用品、二人で使うサブスクリプションのように判断しやすい項目から始め、交通費や交際費のように個人差が出る支出は後回しにします。最初から完全な共同財布を目指すより、揉めにくい範囲で使い始めるほうが続きます。
夫婦の場合は、家計全体を一つにまとめるというより、共通の支出を見える化する補助財布として使う方法もあります。すでにそれぞれの銀行口座やクレジットカードを使っている家庭でも、共同生活費だけをワンバンクに集めれば、個人の資産管理を大きく変えずに導入できます。これは、家計を完全統合することに抵抗がある人にとって重要な使い道です。
遠距離のカップルや、毎月一緒に買い物をしない二人にも使い道はあります。旅行やイベントなど、期間限定の目的に合わせて共同支出をまとめれば、通常の立て替え精算より履歴を追いやすくなります。ただし、同じ場所で生活費を継続的に払うケースほど、共有カードのメリットは大きくありません。会う頻度が低く、共同支出も少ないなら、単純な送金や割り勘だけで足りる可能性があります。
始める前に、次のようなルールを短く決めておくと、アプリの便利さが実際の負担軽減につながります。
- 共有カードで払う項目と、個人で払う項目を分ける
- 残高を補充する担当やタイミングを決める
- 後払いチャージを使う条件を二人で決める
- AIによる分類をどこまで修正するかを決める
- 月に一度、共同費と貯金の目標を見直す
この五つを決めるだけで、アプリ内の履歴を見ながら「これは誰の責任か」と話す場面が減ります。特に、収入が同じではない二人は、単純に半分ずつ負担する方法が合わないこともあります。ワンバンクは支払いをまとめるのには向いていますが、負担割合まで自動的に公平にしてくれるものではないため、そこは二人で納得できる基準を作る必要があります。
通常の家計簿、銀行アプリ、一般的なカードとの違い
通常の家計簿アプリと比べると、ワンバンクは「入力して記録する」より「共同の支払いを集めて記録を簡単にする」方向に強みがあります。自分一人の食費や固定費を細かく分析したい人なら、個人向け家計簿のほうが分類や予算設定に満足できるかもしれません。しかし、二人分の立て替えを毎回整理するなら、共有カードを中心にしたほうが運用は直感的です。
銀行アプリは口座残高や入出金の確認には向いていますが、二人の共同費を生活ルールに沿って管理する機能は、銀行ごとに使い勝手が変わります。ワンバンクは銀行の代わりとしてすべての資産を置き換えるというより、二人の支出を見やすくする専用の場所として考えると分かりやすいです。すでに複数の銀行やカードを使っている人ほど、役割を混同しないことが大切です。
一般的なクレジットカードを二人で使う方法と比べた場合は、共同支出を把握しやすい反面、カードの利用ルールを細かく決める必要があります。家族カードや追加カードのほうが、既存のポイント制度や支払い実績を重視する人には便利な場合もあります。ワンバンクを選ぶ理由は、カードそのものより、共有、家計簿、割り勘、貯金を一つの考え方で扱えることです。
気になった制約と、向いていない人
私が最も注意したいのは、便利な機能が増えるほど、二人の運用ルールも必要になる点です。共有カードを作っただけでは、個人の買い物と共同の買い物が自動的にきれいに分かれるわけではありません。レシートの内容が混ざる支払い、片方だけが使う外食、後から返金された買い物などは、履歴を見て確認する手間が残ります。
また、後払いチャージを使えることは、予算管理が苦手な人にとっては弱点にもなります。残高が少ないときに我慢する代わりに、後払いで使えてしまうためです。便利さを優先して毎月使うと、翌月の共同費が圧迫されます。支出を減らしたい人は、後払い機能を常に使える資金としてではなく、例外的な選択肢として扱うべきです。
一人暮らしで、支払いも貯金も自分だけで完結する人には、ペアカードの魅力は薄くなります。投資、複数口座の資産配分、事業用の経費管理などを一つの画面で深く分析したい人にも、専門性の高い別サービスのほうが合うでしょう。ワンバンクは、金融全般を網羅するアプリというより、二人の生活費を扱うための実用的な道具です。
さらに、すべての支出を完全自動で正確に分類してほしい人は、導入後に少し物足りなさを感じるかもしれません。AIによる整理は確認作業を減らす助けになりますが、共同費か個人費かという判断は、利用者の事情に依存します。ここを面倒だと感じるなら、共有カードを使わず、単純な固定額の送金だけにするほうが気楽なケースもあります。
安心して使い始めるための確認ポイント
金融アプリなので、最初から大きな金額を動かすより、少額の共同支出で流れを確認するのがおすすめです。カードを誰がどの場面で使うか、チャージ後の残高がどう見えるか、利用履歴を二人が確認できるかを、実際の買い物で試します。最初の一週間で気づいた不便をルールに反映すると、月末の精算で慌てにくくなります。
アプリの年齢区分は3歳以上で、無料で利用できます。開発元はSmartBank, Inc.です。公開から使い続けられている金融アプリとして、現在のバージョンは34.4.0、利用にはAndroid 9以上が必要です。Android端末を使っている人は、導入前にOSの条件だけ確認しておくと安心です。
利用者の反応を見ると、平均評価は4.3で、評価数は一万件を超えています。インストール数も50万件を超えており、個人向けの小さな家計メモというより、一定の利用者に選ばれている共同家計サービスとして見ることができます。もちろん評価の高さだけで自分に合うとは限らないので、ペアカードを本当に使う生活かどうかを先に考えるのがよいです。
どんな二人なら導入効果が大きいか
最も向いているのは、同棲中で生活用品や食費を頻繁に共有している二人です。どちらか一方が毎回立て替え、月末にまとめて精算しているなら、支払いの入口を変えるだけで管理が軽くなる可能性があります。収入や勤務時間が違い、買い物担当が固定されていない家庭でも、共同カードの履歴を共通の基準にできます。
次に向いているのは、結婚後も個人のお金をある程度分けておきたい夫婦です。家計を一つの口座に統合することに抵抗があっても、共同生活に必要な支出だけをまとめる方法なら始めやすいです。二人の資金を完全に一体化するのではなく、見える範囲を合意して使える点が、このアプリの現実的なところだと思います。
逆に、相手に支出を細かく見られたくない人、毎月の共同費がほとんどない人、後払いを自制できる自信がない人には慎重さが必要です。共有家計は、便利さだけでなく透明性も増やします。相手との関係性やお金の価値観がまだ固まっていない場合は、いきなり大きな支出を集めず、短期間の目的別利用から始めるほうが安全です。
私なら、まず日用品と食材だけを対象にし、一定期間使ってから外食や旅行費を追加します。そこで履歴の見やすさ、チャージのしやすさ、AI分類の修正量、二人の会話が減ったかを確認します。便利だった機能を増やすより、揉める支出を共有対象から外すほうが、長く続く家計管理になります。
ワンバンクを使う価値についての結論
ワンバンクは、家計簿を細かくつけること自体を目的にしたアプリではありません。二人の支払いを共有カードに寄せ、AI家計簿で流れを見直し、必要に応じて割り勘や貯金までつなげることで、共同生活のお金を扱いやすくするアプリです。私は、家計管理を「後から計算する作業」から「最初に仕組みを作る作業」へ変えたい人に向いていると感じました。
特に、毎月の立て替え精算が面倒な同棲カップルや、共同費と個人費を分けたい夫婦には、無料で試しやすい点も含めて候補に入れる価値があります。反対に、個人の資産運用を深く管理したい人や、すべてを自動分類してほしい人には、別の金融サービスを組み合わせたほうが満足しやすいでしょう。
最終的には、カードを作ることより、二人で「何を共有するか」を決められるかが成功の分かれ目です。その話し合いを始めるきっかけとして、ワンバンクはかなり実用的な共同家計の入口です。後払いを使いすぎない、個人費まで無理に統合しない、重要な分類だけ確認する。この三つを守れるなら、日々の小さな精算に疲れている人へ、私は素直におすすめできます。
メリット
- 共有カードで家族やパートナーと支出をまとめて管理できる
- AIによる家計簿入力で記録の手間を減らせる
- 利用明細を確認しやすく、日々の支出を把握しやすい
- 予算管理に役立ち、使いすぎへの意識を持ちやすい
- スマホ中心で家計管理を始められ、紙の記録が不要
デメリット
- 共有相手とのお金のルールを事前に決めておく必要がある
- AIの分類や読み取りが常に正確とは限らず、修正が必要な場合がある
- 対応する金融サービスやカードに制限がある可能性がある
- 家計データを扱うため、利用前にプライバシー設定の確認が必要
- 高機能な分、家計簿アプリ初心者には慣れるまで時間がかかる
ワンバンク: 共有カードとAI家計簿アプリに関するよくある質問
ワンバンクはどのようなアプリですか?
ワンバンクは、日々の支出管理と共有をまとめて行える家計管理アプリです。共有カードを使って、夫婦やカップル、家族など複数人の支払いを一元管理できる点が特徴です。さらに、AIを活用した家計簿機能によって、利用明細の整理や支出内容の把握をサポートします。家計簿を手入力する時間を減らしたい人に向いています。
共有カードは誰と、どのように利用できますか?
共有カードは、家族やパートナーなど、日常の支出を一緒に管理したい相手と利用することを想定した機能です。食費、日用品、家賃以外の生活費など、共通の支払いをまとめることで、誰がいくら使ったのかを確認しやすくなります。申し込み条件、発行可否、利用できる店舗やサービス、追加カードの仕様などは、登録前に公式案内で確認してください。
AI家計簿は支出をどのように管理してくれますか?
AI家計簿では、カードの利用明細などをもとに支出を整理し、項目別の傾向を確認しやすくします。手作業で一件ずつ入力するよりも負担を抑えられるため、家計簿が続きにくい人にも便利です。ただし、店舗名や支出カテゴリーが常に正確とは限らず、現金払いなどが自動反映されない場合もあります。必要に応じて内容を確認し、修正や追加を行いましょう。
利用料金や手数料はかかりますか?
ワンバンクの基本機能が無料で利用できるか、共有カードの発行・利用に手数料が発生するかは、申し込み時期や提供条件によって異なる可能性があります。また、カードの再発行、海外利用、ATM関連のサービス、特定のオプションなどで別途費用が必要になる場合もあります。ダウンロード前だけでなく、カード申し込み前にも料金表と利用規約を確認することをおすすめします。
ワンバンクを使う前に確認しておくべき安全面はありますか?
家計情報やカード利用履歴を扱うアプリのため、登録時には本人確認や銀行口座、決済情報に関する手続きが必要になる場合があります。利用前に、運営会社、個人情報の取り扱い、データの保存方法、退会手続き、紛失時の利用停止方法を確認しておくと安心です。スマートフォンのロックや生体認証を設定し、ログイン情報を他人と共有しないことも重要です。


